Boomer und Zoomer (Teil 5): Der Generationenvertrag braucht ein Update

Wenn über die Zukunft der Rente gesprochen wird, dauert es meist nicht lange, bis die Generationen gegeneinander in Stellung gebracht werden. Wir Babyboomer hätten zu wenig Kinder bekommen, heißt es dann. Die Generation Z wolle nicht mehr Vollzeit arbeiten, lieber reisen, Teilzeit machen und überhaupt mehr vom Leben haben. Die einen verteidigen Besitzstände, die anderen sollen dafür zahlen.
Ich halte diese Art der Debatte für falsch.
Nicht weil zwischen den Generationen keine Interessengegensätze bestünden. Sondern weil Deutschland seine demografischen und sozialen Probleme nicht lösen wird, wenn Boomer und Zoomer einander erklären, was die jeweils andere Generation falsch gemacht hat.
Meine Forderung lautet: Die Generationen müssen zusammenarbeiten. Und dabei liegt eine besondere Verantwortung bei uns Boomern, die heute noch in Politik, Verbänden, Unternehmen und Institutionen maßgeblich über die Rahmenbedingungen entscheiden. Wir können von den Jüngeren nicht verlangen, einfach das Lebensmodell ihrer Eltern zu übernehmen. Wir müssen ein System schaffen, das unter veränderten Bedingungen funktioniert – und auch andere Lebensentwürfe aushält.
„Schaffe, schaffe, Häusle baue“ – aber welches Häusle?
Das alte Versprechen war einfach: Wer arbeitet, spart und einigermaßen vernünftig lebt, kann sich etwas aufbauen. Ausbildung, Beruf, Familie, vielleicht ein Eigenheim, später die Rente. Dieses Modell war zwar nie für jeden Realität. Aber es bildete wenigstens einen gesellschaftlichen Referenzpunkt.
Für viele junge Menschen sieht die Welt heute anders aus. Hohe Wohnkosten, gestiegene Preise und unsichere Zukunftserwartungen verändern ihre Prioritäten. In der MetallRente-Studie 2025 „Jugend, Vorsorge, Finanzen“ – der sechsten Auflage der repräsentativen Langzeitbefragung von rund 2.500 17- bis 27-Jährigen – gaben zwar mehr als die Hälfte der Befragten an, bereits für das Alter vorzusorgen. Gleichzeitig fühlten sich viele beim Thema Altersvorsorge überfordert. Kurzfristige Ziele wie Rücklagen für unerwartete Ereignisse, größere Anschaffungen oder Reisen konkurrieren mit einer Rente, die vier oder fünf Jahrzehnte entfernt liegt.
Das wird schnell moralisch interpretiert: Urlaub statt Rente, Erlebnis statt Verzicht, Gegenwart statt Zukunft.
Doch das halte ich für zu einfach.
Wer jung ist, verfügt häufig über ein niedrigeres Einkommen, muss hohe Mieten bezahlen, vielleicht Ausbildungskosten oder Schulden tragen und zunächst einmal einen Notgroschen bilden. Fachleute warnen deshalb ausdrücklich davor, das Verhalten der Gen Z pauschal als Hedonismus oder Sorglosigkeit zu deuten. Oft fehlt nicht der Wille zur Vorsorge, sondern schlicht das verfügbare Geld.
Vielleicht lautet die richtige Frage also gar nicht: Warum verhalten sich junge Menschen nicht mehr wie die Boomer?
Sondern: Warum erwarten wir Boomer, dass sie sich unter völlig anderen Rahmenbedingungen genauso verhalten?
Das eigentliche Problem liegt nicht beim Sparen
Besonders interessant wird der Blick auf die Generation Z, wenn man zwei Dinge trennt, die in der Debatte gern vermischt werden: das private Finanzverhalten und das Arbeitsmarktverhalten.
Beim Sparen zeigt sich nämlich ein erstaunlich differenziertes Bild. Viele junge Menschen misstrauen zwar der gesetzlichen Rente, reagieren darauf aber keineswegs mit völliger Sorglosigkeit. Sie investieren häufiger kapitalmarktorientiert, nutzen Wertpapierdepots und ETF-Sparpläne und versuchen, eigene Vermögensbildung zu betreiben.
Das kann ich auch aus eigener Anschauung bestätigen. Wenn ich meinem Sohn und seinem besten Freund beim Reden über Geldanlage zuhöre, erlebe ich eine Selbstverständlichkeit im Umgang mit ETFs, Diversifikation oder auch Bitcoin, die mich als Ökonom durchaus beeindruckt. Beide haben sich dieses Wissen weitgehend selbst angeeignet – die Schule hat sie darauf nicht vorbereitet, und dem umlagefinanzierten System, in das sie einzahlen sollen, trauen sie erkennbar nicht mehr. Was ich bei ihnen sehe, ist kein Desinteresse an Vorsorge, sondern ein sehr bewusster Vertrauensentzug gegenüber einem System, das ihnen wenig verspricht.
In der Fachliteratur wird dieses Verhalten treffend als eine Art „finanzielle Selbstverteidigung“ beschrieben.
Das ist für mich als Volkswirt etwas völlig anderes als Konsumverweigerung gegenüber der Altersvorsorge.
Und genau das sollte auch der Politik Mut machen. Wenn eine ganze Generation bereits heute so selbstverständlich mit Kapitalmärkten umgeht, dann ist die Sorge, ein stärker kapitalmarktorientiertes Element in der Altersvorsorge sei den Menschen nicht zu vermitteln, aus meiner Sicht unbegründet. Im Gegenteil: Ich bin überzeugt, dass die Gen Z einer solchen Reform sehr aufgeschlossen gegenüberstehen würde – nicht aus ideologischer Marktgläubigkeit, sondern weil sie im Umlagesystem ohnehin kaum noch Vertrauen investiert hat.
Problematischer für die gesetzliche Rentenversicherung können dagegen veränderte Erwerbsbiografien werden. Teilzeit, spätere Berufseinstiege, Selbstständigkeit, Sabbaticals, häufigere Arbeitgeberwechsel und Unterbrechungen passen schlechter zu einem System, dessen Finanzierung wesentlich von möglichst kontinuierlichen beitragspflichtigen Erwerbsbiografien abhängt.
Das Umlagesystem interessiert sich nämlich wenig für Lebensentwürfe. Es braucht dringend Beiträge.
Und genau hier entsteht der Konflikt.
Ein Rentensystem aus einer anderen Arbeitswelt
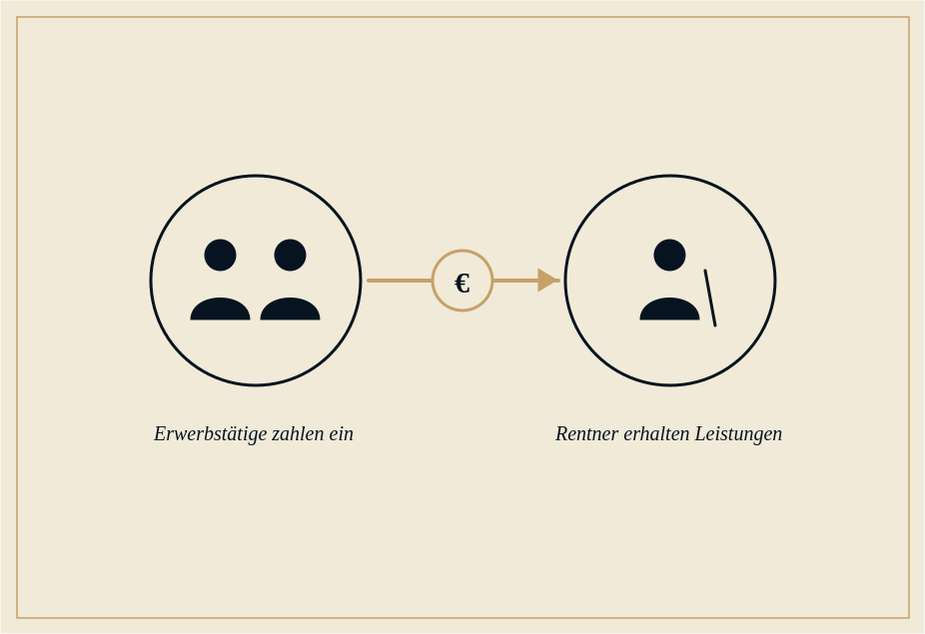
Das deutsche Rentensystem beruht im Kern auf einem einfachen Prinzip: Die Menschen, die heute arbeiten, finanzieren die Renten derjenigen, die heute im Ruhestand sind. Entscheidend sind daher Zahl, Einkommen und Beitragsdauer der Erwerbstätigen.
Dieses System funktionierte besonders gut in einer Gesellschaft mit relativ stabilen Erwerbsbiografien: Ausbildung, Vollzeitbeschäftigung, jahrzehntelange Beitragszahlung und anschließend Ruhestand.
Doch Arbeitswelt und Lebensentwürfe verändern sich.
Für mich entsteht damit eine paradoxe Situation: Wir versuchen, die Menschen an ein bestehendes Sozialversicherungssystem anzupassen, statt zu fragen, ob das Sozialversicherungssystem noch ausreichend zu den Menschen passt!
Natürlich kann die Antwort nicht lauten: Jeder arbeitet nur noch, wann und wie viel er möchte, während die Solidargemeinschaft alle Folgen übernimmt. Freiheit und Verantwortung gehören zusammen. Wer weniger arbeitet und weniger einzahlt, muss akzeptieren, dass daraus geringere eigene Ansprüche entstehen können.
Aber ebenso wenig kann die ältere Generation sagen: „Wir haben es doch auch geschafft.“
Denn die Ausgangsbedingungen sind andere.
Die doppelte Rechnung der jungen Generation
Für die Gen Z entsteht zudem ein Gerechtigkeitsproblem.
Sie soll über ihre Beiträge die Renten der geburtenstarken Jahrgänge finanzieren. Gleichzeitig zweifeln viele junge Menschen daran, später selbst eine vergleichbare Absicherung zu erhalten. Also müssen sie zusätzlich privat vorsorgen.
Daraus entsteht eine Doppelbelastung: hohe Beiträge für das bestehende System und zugleich eigene Kapitalbildung, weil das Vertrauen in dessen zukünftige Leistungsfähigkeit abnimmt.
Hier liegt politischer Sprengstoff.
Ein umlagefinanziertes Rentensystem lebt nämlich nicht allein von Mathematik. Es lebt auch sehr von Vertrauen.
Die junge Generation muss glauben können, dass ihr Beitrag zu einem System nicht lediglich die Ansprüche der Älteren finanziert, während für sie selbst am Ende nur höhere Beiträge, ein späterer Renteneintritt und geringere Leistungen übrigbleiben.
Der Generationenvertrag ist deshalb weit mehr als ein Finanzierungssystem. Er ist ein politisches Versprechen. Und Verträge funktionieren dauerhaft nur, wenn beide Seiten sie als einigermaßen fair empfinden.
Wir Boomer tragen jetzt eine besondere Verantwortung
An dieser Stelle reicht es mir nicht, der Generation Z mehr Finanzbildung zu empfehlen oder ihr vorzuhalten, häufiger Vollzeit arbeiten zu müssen. Beides kann sinnvoll sein. Aber es löst das strukturelle Problem nicht.
Wir Boomer haben heute eine besondere historische Aufgabe: Wir müssen den Übergang in ein neues System organisieren. Aber nicht gegen die Jüngeren, sondern mit ihnen.
Das bedeutet zunächst anzuerkennen, dass das klassische Lebensmodell nicht mehr für alle der Maßstab sein kann. Erwerbsbiografien werden vielfältiger. Menschen wechseln Berufe, arbeiten zeitweise weniger, bilden sich weiter, gründen Unternehmen oder nehmen Auszeiten.
Ein modernes Alterssicherungssystem muss solche Biografien verkraften können, ohne dass jede Abweichung von der klassischen 45-jährigen Vollzeiterwerbsbiografie zwangsläufig zu einem sozialen Problem wird.
Gleichzeitig darf Politik nicht den Eindruck erwecken, man könne sämtliche Wünsche gleichzeitig erfüllen: kürzere Arbeitszeiten, früheren Ruhestand, stabile Renten, niedrige Beiträge und geringe Steuerzuschüsse. Demografie lässt sich nicht wegverhandeln.
Gerade deshalb, finde ich, braucht es Ehrlichkeit.
Die Aufgabe beginnt viel früher als mit 67
Die Rentendebatte wird ohnehin häufig am falschen Ende geführt.
Wir diskutieren über Rente mit 67, 69 oder 70, obwohl sich ein wesentlicher Teil der späteren Alterssicherung bereits beim Einstieg ins Berufsleben entscheidet.
Laut dem Berufsbildungsbericht 2025 befanden sich 2024 rund 259.400 junge Menschen im sogenannten Übergangsbereich; laut dem Berufsbildungsbericht 2026 waren es 2025 bereits 262.200 – der vierte Anstieg in Folge. Derselbe Bericht beziffert die Zahl der 20- bis 34-Jährigen ohne Berufsabschluss auf rund 2,76 Millionen, das entspricht einer Ungelerntenquote von 18,8 Prozent.
Wer mit 20 eine Ausbildung abschließt, Einkommen erzielt und Beiträge zahlt, startet mit völlig anderen Voraussetzungen als jemand, der mit 25 noch immer zwischen Maßnahmen, Hilfesystemen und Gelegenheitsjobs pendelt.
Hinzu kommt der Zinseszinseffekt privater Vorsorge. Meine Modellrechnung zeigt eindrucksvoll, was zehn Jahre Zeit bedeuten können: Bei gleicher monatlicher Sparrate von 150 Euro und einer angenommenen Wertentwicklung von fünf Prozent erreicht der Sparer mit Beginn im Alter von 20 Jahren bis 67 etwa 340.000 Euro; bei einem Beginn mit 30 sind es nur rund 192.000 Euro.
Deshalb gefällt mir der Satz: Die Rente wird nicht mit 67 entschieden. Sie wird mit 17 vorbereitet.

Was ein neuer Generationenvertrag leisten müsste
Ein tragfähiger Kompromiss zwischen Boomern und Zoomern müsste deshalb auf mehreren Ebenen ansetzen.
Erstens fordere ich einen besseren Start ins Erwerbsleben. Basiskompetenzen, Berufsorientierung und praktische Erfahrungen müssen früher vermittelt werden. Jugendliche jahrelang durch Übergangssysteme zu schleusen, ohne einen anerkannten Abschluss zu erreichen, ist weder sozial noch ökonomisch sinnvoll. Ich schlage deshalb unter anderem frühzeitige Förderung, stärkere Praxisanteile, verbindlichere Übergänge in Ausbildung sowie bessere regionale Unterstützung vor.
Zweitens fordere ich, private Vorsorge zu vereinfachen und stärker kapitalmarktorientiert auszurichten. Automatische, kostengünstige Vorsorgemodelle mit Opt-out-Möglichkeit könnten dazu beitragen, dass Altersvorsorge nicht von Finanzwissen, Disziplin und komplizierten Produktentscheidungen abhängt – die Generation meines Sohnes hat gezeigt, dass sie solchen Modellen aufgeschlossen gegenübersteht, wenn man sie ihr nur zugänglich macht. Auch die Forderung nach mehr Wirtschafts- und Finanzbildung in Schulen liegt nahe: In der MetallRente-Jugendstudie 2025 wünschten sich 87 Prozent der Befragten eine stärkere Behandlung des Themas in einem eigenen Schulfach Wirtschaft und Finanzen.
Drittens muss aus meiner Sicht das Alterssicherungssystem stärker mit einer Arbeitswelt zurechtkommen, in der Biografien weniger linear verlaufen.
Und viertens müssen wir alle offen darüber sprechen, was Generationengerechtigkeit bedeutet. Nicht jede bestehende Leistung kann dauerhaft unangetastet bleiben, wenn ihre Finanzierung immer stärker auf diejenigen verlagert wird, die zahlenmäßig weniger sind.
Urlaub oder Rente? Vielleicht ist schon die Frage falsch
Am Ende gefällt mir ein Gedanke besonders.
Unsere Frage sollte nicht lauten: Urlaub oder Rente? Sondern: Urlaub und Rente.
Dahinter steckt mehr als eine hübsche Formulierung. Junge Menschen dürfen andere Vorstellungen von Arbeit, Freizeit und Lebensqualität haben als ihre Eltern. Das ist weder moralischer Verfall noch mangelnde Leistungsbereitschaft.
Aber auch die Generation Z wird lernen müssen, dass langfristige Sicherheit Verzicht, Vorsorge und Eigenverantwortung verlangt.
Wir Boomer wiederum dürfen nicht erwarten, dass unsere Kinder und Enkel ein System unverändert weitertragen, das unter ganz anderen demografischen und wirtschaftlichen Bedingungen entstanden ist.
Vielleicht besteht der eigentliche Generationenvertrag der nächsten Jahre deshalb nicht darin, dass die Jungen einfach die Renten der Alten finanzieren.
Er besteht darin, dass die Älteren den Jüngeren ein reformiertes System hinterlassen, das auch für deren Lebenswirklichkeit funktioniert – und die Jüngeren im Gegenzug bereit sind, Verantwortung für dieses Gemeinwesen zu übernehmen.
Boomer und Zoomer brauchen einander.
Die einen verfügen über Erfahrung, Vermögen, politische Macht und institutionelles Wissen. Die anderen werden dieses Land in dreißig oder vierzig Jahren tragen müssen.
Wenn beide Generationen nur ihre Besitzstände verteidigen, verlieren am Ende beide.
Wenn sie dagegen akzeptieren, dass ein Generationenvertrag keine Einbahnstraße ist, könnte aus dem vermeintlichen Generationenkonflikt etwas Konstruktiveres entstehen:
ein neuer Vertrag zwischen Freiheit und Verantwortung, zwischen Gegenwart und Zukunft – und zwischen denen, die das bestehende System geschaffen haben, und jenen, die künftig darin leben müssen.


